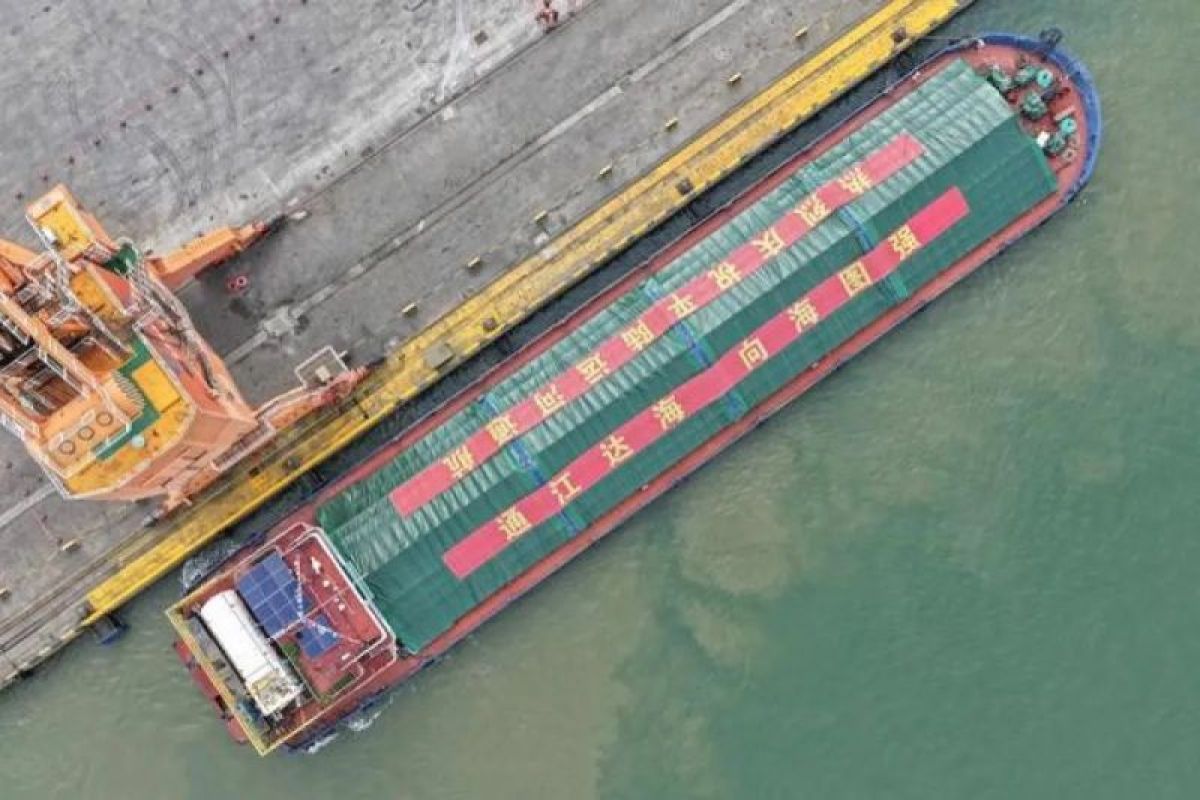
Konektivitas yang semakin baik dapat memperlancar arus komoditas Indonesia ke pasar China sekaligus membuat produk dan input industri China lebih mudah menjangkau Indonesia dan negara ASEAN lain. Dampaknya tidak berhenti pada biaya angkutan.
Ketika hambatan logistik berkurang, perusahaan memperoleh lebih banyak pilihan untuk menentukan dari mana bahan baku diperoleh, di mana barang diproses, dan ke mana produk didistribusikan. Dengan kata lain, perubahan rute perdagangan mulai menyentuh keputusan yang lebih besar tentang lokasi produksi dan konfigurasi rantai pasok.
Indonesia memasuki perubahan itu dengan hubungan perdagangan yang sudah sangat besar dengan China. Pada Januari-Juli 2026, China menyumbang 42,38 persen impor nonmigas Indonesia dan menjadi sumber defisit perdagangan nonmigas terbesar, yakni 17,67 miliar dolar AS.
Angka tersebut tentu belum mencerminkan dampak Kanal Pinglu, karena kanal itu baru beroperasi pada September. Namun, data itu menunjukkan posisi awal yang penting. Hubungan perdagangan Indonesia-China sudah memiliki skala besar sebelum konektivitas baru tersebut mulai bekerja.
Sebagian besar impor Indonesia juga bukan barang konsumsi. Bahan baku dan barang penolong menyumbang 71,45 persen impor pada periode tersebut, sementara barang modal mencapai 19,88 persen. Keduanya mencakup 91,33 persen dari total impor.