NADIKABAR.COM — PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk (bank bjb) mencatatkan pertumbuhan kinerja positif hingga September 2026. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk mencapai Rp1,1 triliun atau meningkat 37,3 persen secara tahunan (year on year/yoy) dibandingkan periode yang sama tahun sebelumnya.
Capaian tersebut ditopang penerapan strategi growth with quality yang berfokus pada pertumbuhan bisnis secara selektif, penguatan dana murah, pengelolaan biaya dana, peningkatan pendapatan berbasis komisi, serta efisiensi operasional dan pengelolaan risiko.
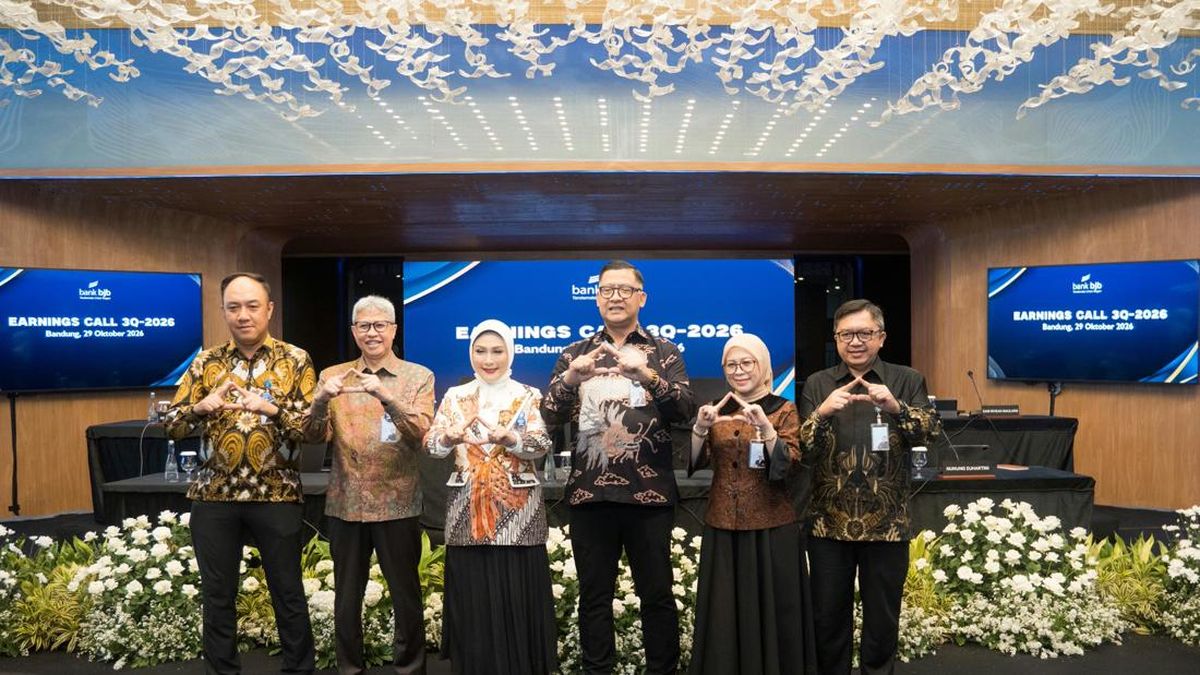
Kinerja tersebut dipaparkan dalam Earnings Call Triwulan III Tahun Buku 2026 yang berlangsung di Bandung, Kamis (29/10). Kegiatan ini diikuti investor dan analis pasar modal untuk membahas perkembangan bisnis serta prospek perusahaan di tengah dinamika industri perbankan dan kondisi pasar keuangan.
Sebagai entitas pengendali Grup bjb yang membawahi tiga perusahaan anak perbankan dan dua lembaga keuangan nonbank, bank bjb mencatatkan total aset konsolidasi sebesar Rp219,7 triliun hingga September 2026. Dari jumlah tersebut, perusahaan anak berkontribusi sebesar Rp44,9 triliun atau sekitar 20 persen terhadap keseluruhan aset grup.
Dari sisi penyaluran pembiayaan, total kredit dan pembiayaan konsolidasi tercatat mencapai Rp142,3 triliun. Sementara itu, penyaluran kredit secara bank only mencapai Rp112,9 triliun. Angka tersebut menunjukkan peningkatan outstanding kredit sebesar Rp1,8 triliun secara kuartalan dibandingkan posisi triwulan sebelumnya.
Segmen konsumer masih mendominasi portofolio kredit bank bjb dengan outstanding mencapai Rp74,4 triliun atau sekitar 66 persen dari total kredit bank only. Pengembangan bisnis di segmen ini turut didukung produk digital KGB Pisan.
Hingga September 2026, outstanding KGB Pisan tercatat sebesar Rp271,4 miliar. Produk tersebut tumbuh 39,4 persen secara kuartalan dan melonjak 216,6 persen secara tahunan.
Untuk memperluas penyaluran kredit konsumer, bank bjb terus meningkatkan kerja sama payroll serta mengoptimalkan pembiayaan kepada institusi yang telah memiliki perjanjian kerja sama. Langkah tersebut tetap dilakukan dengan mempertimbangkan prinsip kehati-hatian dan profil risiko debitur.
Sementara itu, portofolio kredit produktif mulai menunjukkan pertumbuhan secara kuartalan. Segmen corporate mencatatkan kenaikan outstanding sebesar Rp1 triliun atau 7 persen dibandingkan triwulan sebelumnya. Adapun segmen commercial meningkat Rp495 miliar atau 4,2 persen.
Ekspansi kredit produktif dilakukan secara selektif pada sektor-sektor yang memiliki profil bisnis dan risiko yang telah dipahami perusahaan. Sejumlah sektor yang menjadi perhatian antara lain aktivitas keuangan, pinjaman daerah, perdagangan, industri pengolahan, dan konstruksi.
Bank bjb juga melanjutkan implementasi Commercial Business Centre (CBC) untuk meningkatkan efektivitas proses penyaluran kredit sekaligus memperkuat tata kelola perusahaan.
Dari sisi pendanaan, Dana Pihak Ketiga (DPK) konsolidasi bank bjb mencapai Rp155,6 triliun per September 2026. Jumlah tersebut terdiri atas kontribusi perusahaan anak sebesar Rp31,4 triliun dan bank only sebesar Rp124,2 triliun.
Adapun rasio Loan to Deposit Ratio (LDR) tercatat sebesar 86,8 persen, sedangkan rasio dana murah atau Current Account Saving Account (CASA) berada di level 44,9 persen.
Untuk memperkuat struktur pendanaan, bank bjb terus mendorong akuisisi nasabah, memperluas kerja sama payroll, serta meningkatkan aktivitas transaksi. Transformasi digital juga menjadi salah satu upaya perusahaan dalam memperluas basis nasabah.
Melalui kanal digital, pembukaan rekening baru bank bjb berada pada kisaran 7.000 hingga 12.000 rekening setiap bulan. Pengembangan kanal tersebut diharapkan dapat mempermudah akses layanan perbankan, meningkatkan transaksi nasabah, serta mendorong pertumbuhan kontribusi dana murah secara bertahap.
Di tengah upaya ekspansi bisnis, bank bjb juga menjaga kualitas aset melalui penguatan pengelolaan risiko. Hingga September 2026, rasio kredit bermasalah atau Non-Performing Loan (NPL) tercatat sebesar 2,87 persen. Sementara itu, rasio Loan at Risk (LAR) berada di level 9,92 persen.
Perusahaan melanjutkan penyempurnaan proses underwriting, restrukturisasi kredit secara selektif, serta penerapan portfolio guidelines dan kebijakan pricing yang disesuaikan dengan profil risiko.
Dari aspek profitabilitas, pertumbuhan kinerja bank bjb turut ditopang oleh rekomposisi aset dan liabilitas, pengendalian biaya dana, peningkatan pendapatan berbasis komisi atau fee-based income, sinergi Grup bjb, serta efisiensi operasional.
Pendapatan bunga bersih atau net interest income tercatat tumbuh 1,8 persen secara tahunan. Sementara itu, pendapatan berbasis komisi mencapai Rp1,7 triliun. Meski demikian, perusahaan tetap mencermati potensi tekanan biaya dana seiring perkembangan suku bunga dan kondisi likuiditas.
Upaya efisiensi yang dilakukan juga mulai memberikan hasil. Beban operasional berhasil ditekan sekitar 2 persen, sehingga mendorong pertumbuhan laba operasional sebelum pencadangan kerugian penurunan nilai atau Pre-Provision Operating Profit (PPOP) lebih dari 5,5 persen secara tahunan.
Di sisi lain, bank bjb tetap menerapkan prinsip kehati-hatian dengan membentuk Cadangan Kerugian Penurunan Nilai (CKPN) secara konservatif sebesar Rp692 miliar. Pembentukan cadangan tersebut dilakukan untuk mengantisipasi potensi risiko pada portofolio kredit perusahaan.
Kombinasi penguatan pendapatan, efisiensi biaya, dan pengelolaan risiko tersebut turut menopang pencapaian laba bersih bank bjb sebesar Rp1,1 triliun hingga September 2026. Pertumbuhan sebesar 37,3 persen secara tahunan ini mencerminkan upaya perusahaan menjaga keseimbangan antara ekspansi bisnis, kualitas aset, dan profitabilitas.
Memasuki triwulan IV 2026, bank bjb akan melanjutkan strategi growth with quality dengan memperkuat penghimpunan dana murah, mengendalikan biaya dana, serta mengoptimalkan pertumbuhan kredit secara selektif.
Perusahaan juga akan meningkatkan pendapatan berbasis komisi, melanjutkan efisiensi operasional, memperkuat proses pemulihan kredit bermasalah, dan meningkatkan kualitas underwriting untuk menjaga keberlanjutan kinerja bisnis.
Direktur Utama bank bjb Ayi Subarna menegaskan bahwa konsistensi strategi dan kemampuan beradaptasi menjadi faktor penting dalam menjaga kinerja perusahaan.
Dengan mengedepankan tata kelola perusahaan yang baik, prinsip kehati-hatian, dan orientasi pada kebutuhan nasabah, bank bjb terus memperkuat fondasi bisnis untuk menghadapi tantangan sekaligus menangkap peluang di industri perbankan.
Bank bjb menyatakan akan terus menjalankan pengelolaan bisnis secara prudent dan transparan dengan memperhatikan ketentuan regulator serta kepentingan nasabah, investor, dan seluruh pemangku kepentingan.
Informasi mengenai kinerja dan perkembangan perusahaan dapat diakses melalui situs resmi bank bjb di www.bankbjb.co.id, kanal media sosial resmi, serta layanan bjb Call 14049.
Bank bjb merupakan lembaga perbankan yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI), serta menjadi peserta penjaminan Lembaga Penjamin Simpanan (LPS).