NADIKABAR.COM — Bank Indonesia (BI) menyiapkan sektor-sektor baru yang akan menjadi sasaran Kebijakan Insentif Likuiditas Makroprudensial (KLM). Penentuan sektor baru tersebut akan mempertimbangkan kemampuan sektor dalam mendorong penyaluran kredit sekaligus menciptakan lapangan kerja.
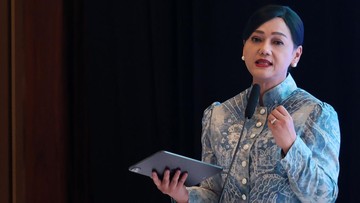
Kepala Departemen Kebijakan Makroprudensial BI Mal Isnaini Sri Meyyanti atau kerap disapa Yanti mengatakan evaluasi dilakukan karena sejumlah sektor yang selama ini menjadi sasaran KLM telah hampir sepenuhnya memanfaatkan insentif tersebut.
"Untuk sektor pertanian, industri dan hilirisasi itu sudah hampir penuh kemanfaatan dari KLM-nya," kata Yanti dalam taklimat media Bank Indonesia, Jumat (23/10).
Selanjutnya, BI akan melihat sektor lain yang masih memiliki ruang pertumbuhan dan membutuhkan dukungan pembiayaan. Salah satu pertimbangan utama dalam menentukan sasaran baru tersebut adalah kemampuan sektor dalam menciptakan lapangan kerja.
"Jadi kita akan evaluasi sektor-sektor mana yang kemudian bisa kita berikan untuk sektor-sektor baru, yang lebih mendukung kepada penciptaan lapangan kerja," ujarnya.
Yanti menjelaskan kebijakan tersebut tetap ditempatkan dalam kerangka makroprudensial yang akomodatif. BI ingin mendorong perbankan meningkatkan penyaluran kredit, tetapi tetap memperhatikan kondisi permodalan, kualitas kredit, dan likuiditas perbankan.
Dorongan tersebut juga berkaitan dengan perkembangan intermediasi perbankan. Yanti mencatat pertumbuhan kredit perbankan mencapai 13,26 persen secara tahunan pada September 2026. Angka itu lebih tinggi dibandingkan pertumbuhan dana pihak ketiga (DPK) yang berada di level 8,22 persen.
"DPK kita itu tumbuh 8,22 persen, sementara kredit kita tumbuh sekitar 13 persen," kata Yanti.
Kesenjangan antara pertumbuhan DPK dan kredit tersebut membuat pengelolaan likuiditas menjadi penting. Menurut Yanti, perbankan tetap membutuhkan ruang untuk mengelola likuiditas agar pertumbuhan kredit dapat berlanjut tanpa mengganggu stabilitas sistem keuangan.
Dalam konteks itu, BI akan menyesuaikan KLM agar insentif tidak hanya berfokus pada sektor yang selama ini sudah berkembang dan banyak memanfaatkan fasilitas tersebut.
Yanti mengatakan BI sedang melakukan evaluasi terhadap sektor-sektor layak memperoleh dukungan KLM. Evaluasi dilakukan dengan melihat sektor mana yang sudah relatif matang dan sektor mana yang masih memiliki kesenjangan pembiayaan.
Artinya, insentif tidak diberikan secara permanen kepada sektor yang sama. Ketika suatu sektor telah mampu berkembang dengan dukungan KLM, BI dapat mengalihkan perhatian kepada sektor lain yang dinilai membutuhkan dorongan lebih besar.
Skema tersebut juga menggunakan pendekatan forward looking. Dalam mekanisme ini, bank terlebih dahulu menyampaikan komitmen penyaluran kredit pada sektor tertentu, kemudian BI mengevaluasi realisasinya.
"Bank harus menyampaikan komitmen akan menyalurkan kredit pada sektor mana saja," ujar Yanti.
Menurut dia, mekanisme tersebut diperlukan agar insentif yang diberikan BI benar-benar diikuti oleh penyaluran kredit. Dengan demikian, KLM tidak berhenti sebagai tambahan likuiditas bagi perbankan, tetapi dapat diterjemahkan menjadi pembiayaan kepada sektor ekonomi yang membutuhkan.
BI sebelumnya menetapkan KLM sebagai instrumen untuk mendorong penyaluran kredit atau pembiayaan ke sektor-sektor prioritas dengan tetap memperhatikan prinsip kehati-hatian. Dalam kebijakan terbaru, KLM ditetapkan maksimal 5 persen dari DPK, dengan insentif financing channel paling tinggi 3 persen dan pendalaman pasar uang paling tinggi 2 persen. Kebijakan tersebut berlaku efektif mulai 1 Desember 2026.
Yanti menegaskan fleksibilitas tersebut tetap disertai rambu-rambu agar kebijakan makroprudensial tidak mengabaikan stabilitas sistem keuangan.
"Penurunan dari GWM ini memberikan fleksibilitas, tapi tetap kita berikan suatu rambu-rambu," katanya.
Dengan demikian, arah baru KLM bukan sekadar menambah penyaluran kredit, melainkan mengarahkan pembiayaan ke sektor yang dinilai mampu memberikan dampak lebih besar terhadap perekonomian, terutama melalui penciptaan lapangan kerja.