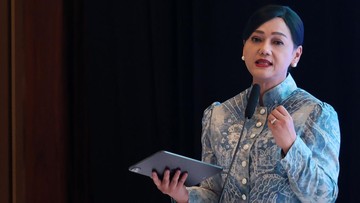
NADIKABAR.COM — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan terus mematangkan implementasi Pajak Minimum Global atau Global Minimum Tax (GloBE) di Indonesia. Kebijakan internasional ini diterapkan untuk memastikan grup perusahaan multinasional besar membayar tingkat pajak yang adil di negara tempat mereka beroperasi.
Fungsional Pemeriksa Pajak Direktorat Perpajakan Internasional DJP, Ririn Wahyuni Nasrul, menjelaskan di Indonesia kebijakan pajak internasional ini sudah tertuang dalam Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024 serta Peraturan Direktur Jenderal Pajak Nomor 6 Tahun 2026.
Melalui regulasi tersebut, ia menegaskan grup perusahaan multinasional dengan pendapatan bruto konsolidasi minimum 750 juta Euro wajib dikenakan tarif pajak efektif sebesar 15%.
"Ketentuan Pajak Minimum Global adalah memastikan bahwa grup perusahaan multinasional dengan peredaran bruto konsolidasi minimum 750 juta Euro membayar pajak dengan tarif 15%," ujar Ririn dalam acara Sosialisasi Pengurangan Sanksi Administrasi di Kantor Pusat DJP, Jakarta Pusat, Rabu (28/10/2026).
Penerapan aturan ini merupakan bagian dari konsensus global yang melibatkan lebih dari 136 negara di bawah kerangka kerja OECD dan G20. Tujuannya tidak hanya untuk meminimalisir praktik penggerusan basis pemajakan dan pergeseran laba (Base Erosion and Profit Shifting/BEPS), tetapi untuk menciptakan iklim persaingan usaha yang setara (level playing field) serta meredam fenomena persaingan penurunan tarif pajak antarnegara (race to the bottom).
"Jadi memang harus ada kata kuncinya adalah grup perusahaan multinasional, tidak merupakan domestik, dan peredaran brutonya minimum 750 juta dalam 4 tahun ke belakang. Jadi peraturan kita di Indonesia berlaku di tahun 2025, sehingga yang akan kita perhatikan adalah peredaran bruto di tahun 2021 sampai dengan 2024, dan jika tarif pajak efektif grup di Indonesia kurang dari 15%," jelasnya.
Ririn menjelaskan, dalam pelaksanaannya di tingkat domestik, Indonesia menerapkan tiga mekanisme utama, yakni Qualified Domestic Minimum Top-up Tax (QDMTT), Income Inclusion Rule (IIR), serta Undertaxed Payment Rule (UTPR) sebagai penyangga (backstop).
Melalui mekanisme QDMTT, Indonesia memiliki hak untuk menarik duluan pajak tambahan jika grup perusahaan multinasional di dalam negeri mencatatkan tarif pajak efektif kurang dari 15%.
"Statusnya come and approach, jadi mau tidak mau kita harus melaksanakan ini agar jika memang ada pajak tambahan yang ada yang kurang dibayarkan oleh wajib pajak kita itu dapat dibayarkan di Indonesia," terang Ririn.
"Jika di Indonesia, grup PMN (perusahaan multinasional) di Indonesia memiliki tarif pajak efektif kurang dari 15%, maka karena Indonesia telah menerapkan ini, Indonesia dapat menarik pajak tambahannya melalui mekanisme QDMTT," sambungnya.
Sejalan dengan pemberlakuan aturan ini, DJP mengimbau para wajib pajak yang masuk dalam cakupan Pajak Minimum Global segera melakukan pendaftaran atau pembaruan status melalui portal sistem perpajakan. Untuk tahun pengenaan yang dimulai pada tahun pajak 2025, batas akhir pembayaran pajak tambahan atau top-up tax jatuh tempo pada 31 Desember 2026.
Sementara itu, kewajiban pelaporan SPT Tahunan PPh Khusus Pajak Minimum Global beserta laporan pendukung seperti GloBE Information Return (GIr) ditetapkan paling lambat pada 30 April 2027, dengan ketentuan khusus tahun pertama yang dapat diperpanjang hingga 30 Juni 2027.
"Jatuh tempo pembayaran atas SPT tahun pajak GloBE 2026 tadi adalah di akhir tahun yaitu 31 Desember 2026. Sedangkan jatuh tempo pelaporannya nanti adalah di tanggal 30 April 2027. Tapi karena untuk tahun pertama ini bisa diperpanjang menjadi 30 Juni 2027," pungkasnya.