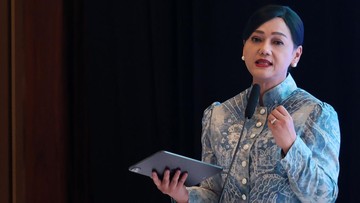
Yusuf menilai tekanan eksternal turut dialami negara lain, tetapi besarnya pelemahan mata uang berbeda-beda.
Rupiah terdepresiasi sekitar 7,52 persen sepanjang 2026, lebih dalam dibandingkan baht Thailand sebesar 6,37 persen dan rupee India sebesar 4,86 persen. Peso Filipina juga melemah sekitar 7,12 persen, sedangkan won Korea Selatan dan yuan China menguat dalam periode yang sama.
Menurutnya, perbedaan tersebut menunjukkan faktor global bukan satu-satunya penentu pergerakan rupiah. Ketergantungan terhadap impor energi, arus modal, dan kepercayaan investor terhadap kebijakan domestik turut memengaruhi ketahanan mata uang.
"Jadi, Indonesia tidak menghadapi tekanan ini sendirian, tetapi rupiah memang termasuk mata uang dengan kinerja terlemah di kawasan," ujarnya.
Cermati Efek Domino Rupiah Loyo, Tak Cukup Dibendung 'Jurus' BI. (Foto: NadiKabar.com/Adi Maulana Ibrahim)
Yusuf mengatakan dampak pelemahan rupiah terhadap masyarakat dapat muncul melalui kenaikan harga barang, biaya produksi, dan pembiayaan. Barang yang bergantung pada bahan baku impor berpotensi lebih mahal ketika biaya pembelian dari luar negeri meningkat.
Tekanan ini dapat merembet ke pangan, obat-obatan, serta produk yang menggunakan bahan baku impor. Misalnya, sebagian bahan pakan ayam masih bergantung pada impor, begitu pula gandum untuk produk mi dan roti.
Yusuf menyoroti inflasi tahunan September yang meningkat dari 3,19 persen menjadi 3,28 persen. Inflasi pangan bergejolak bahkan mencapai 5,03 persen, sedangkan inflasi inti berada di level 2,84 persen.
"Bagi kelompok menengah bawah yang porsi belanja pangannya besar, kenaikan harga langsung mengurangi daya beli," katanya.
Ia memperkirakan dampak pelemahan rupiah terhadap harga konsumen dapat terasa secara bertahap. Selain meningkatkan biaya hidup, tekanan biaya produksi juga dapat mendorong perusahaan menahan ekspansi, mengurangi perekrutan, atau melakukan efisiensi tenaga kerja.
Di sisi lain, tekanan terhadap rupiah dapat membatasi ruang penurunan suku bunga sehingga biaya pembiayaan bagi masyarakat dan dunia usaha berpotensi tetap tinggi.
Untuk meredam tekanan, Yusuf menilai BI perlu melanjutkan intervensi di pasar valuta asing, transaksi Domestic Non-Deliverable Forward (DNDF), dan pasar surat berharga negara (SBN) sekunder. Opsi kenaikan suku bunga juga dapat dipertimbangkan apabila arus keluar modal terus berlanjut.
Namun, ia menegaskan stabilisasi rupiah tidak cukup hanya mengandalkan kebijakan moneter. Pemerintah perlu menjaga kredibilitas fiskal, menyampaikan strategi pembiayaan secara transparan, dan memastikan belanja subsidi energi lebih tepat sasaran.
Yusuf juga mendorong pembenahan tata kelola pasar modal, terutama transparansi kepemilikan saham dan porsi saham yang tersedia untuk diperdagangkan kepada publik. Penguatan pasokan devisa melalui kebijakan retensi devisa hasil ekspor serta koordinasi komunikasi pemerintah, BI, dan OJK juga dinilai penting.
Pengamat ekonomi Universitas Andalas Syafruddin Karimi memandang dampak pelemahan rupiah terhadap rumah tangga tidak hanya terlihat dari harga barang impor. Tekanan juga dapat merembet ke biaya produksi, kesempatan kerja, dan pembiayaan apabila perusahaan menahan investasi atau mengurangi aktivitas usaha.
Meski demikian, ia mengingatkan pergerakan rupiah dalam satu hari tidak serta-merta langsung menaikkan seluruh harga barang. Dampaknya bergantung pada kontrak impor, persediaan, subsidi, dan keputusan perusahaan dalam meneruskan kenaikan biaya kepada konsumen.
"Ketika produsen meneruskan kenaikan biaya ke harga jual, keluarga berpendapatan rendah harus mengalokasikan bagian lebih besar dari penghasilannya untuk kebutuhan pokok," ujarnya.
Karena itu, Syafruddin menilai pemerintah perlu menjaga kelancaran distribusi pangan dan energi serta memastikan bantuan sosial menjangkau rumah tangga rentan agar tekanan nilai tukar tidak semakin menggerus daya beli.
Syafruddin menilai BI perlu menjaga stabilitas pasar valuta asing melalui intervensi terukur, instrumen lindung nilai, kecukupan likuiditas valas, dan komunikasi kebijakan yang konsisten.
Namun, intervensi BI semata ta cukup. Pemerintah perlu menangani sumber tekanan yang tidak dapat diselesaikan hanya melalui suku bunga, seperti tingginya biaya impor energi, kepastian fiskal, transparansi pasar modal, dan penegakan hukum.
Menurutnya, pengetatan moneter yang berlebihan juga berisiko menekan penyaluran kredit, investasi, dan kesempatan kerja. Karena itu, kebijakan stabilisasi perlu berjalan beriringan dengan perbaikan fundamental ekonomi.
"Intervensi besar tanpa reformasi berisiko hanya membeli waktu; pengetatan moneter berlebihan juga dapat menahan kredit, investasi, dan pekerjaan," kata Syafruddin.
Ia menambahkan keberhasilan stabilisasi tidak seharusnya diukur hanya dari pergerakan nilai tukar. Pemerintah dan BI juga perlu memantau volatilitas rupiah, arus modal, imbal hasil SBN, inflasi impor, dan kondisi pembiayaan untuk menilai apakah tekanan terhadap perekonomian mulai mereda.